W 2025 roku upadłość konsumencką ogłosiło w Polsce 21 266 osób. (COIG, 2025). Rzadko mówi się o tym, co dzieje się wtedy z osobą, która poręczyła za taki dług.
Zobowiązania głównego kredytobiorcy mogą zniknąć. Poręczyciela – nie zawsze.
Ten artykuł odpowiada na pytania, nad którymi najczęściej zastanawiają się poręczyciele, gdy dowiadują się o upadłości konsumenckiej osoby, za którą podpisali się w banku.
Co dokładnie podpisujesz, poręczając komuś kredyt?
Poręczenie to osobna umowa między Tobą a bankiem – nie między Tobą a dłużnikiem (art. 876 § 1 Kodeksu cywilnego, dalej: KC). Obiecujesz bankowi, że zapłacisz cudzy dług, jeśli dłużnik tego nie zrobi.
Twój dług jako poręczyciela jest ściśle powiązany z długiem dłużnika – jeśli jego dług maleje, Twój też (art. 879 § 1 KC). To się zmienia w chwili, gdy przez dłużnika ogłaszana jest upadłość konsumencka.
Czy umorzenie długu dłużnika zwalnia mnie z poręczenia?
Nie. Nawet jeśli sąd ustali dłużnikowi plan spłaty albo całkowicie umorzy jego długi, wierzyciel może mimo to żądać od Ciebie spłaty całej pozostałej kwoty (art. 491¹⁵ ust. 5 zdanie drugie ustawy – Prawo upadłościowe, dalej: p.u.).
To najczęstsza pomyłka poręczycieli: przekonanie, że skoro sprawą zajął się sąd upadłościowy, to można odetchnąć.
Czy bank może żądać ode mnie zapłaty, zanim upadłość dłużnika się skończy?
Tak, i to od razu. Jako poręczyciel odpowiadasz wobec banku solidarnie z dłużnikiem (art. 881 KC) – bank nie musi czekać na wynik jego sprawy upadłościowej, tylko może skierować żądanie zapłaty prosto do Ciebie.
Co realnie mogę teraz zrobić?
- Negocjacje z wierzycielem. Banki często wolą ugodę niż lata w sądzie – możesz wynegocjować raty albo zawieszenie odsetek. Każdą ustaloną ugodę miej na piśmie.
- Spłata długu i regres wobec dłużnika. Spłacając dług, zyskujesz prawo żądania zwrotu od dłużnika (regres). Jeśli jest on w upadłości, musisz zgłosić to syndykowi jako wierzytelność warunkową – a jeśli sąd umorzy resztę jego długów, Twój regres w tej części też przepada.
- Własna upadłość konsumencka. Jeśli przejęty dług jest dla Ciebie za duży, masz dokładnie to samo prawo do ogłoszenia upadłości, co dłużnik główny. Pod warunkiem, że spełniasz warunki ustawowe, m.in. od co najmniej od 3 miesięcy nie jesteś w stanie regulować swoich bieżących zobowiązań.
Jak sprawdzić, na jakim etapie jest sprawa dłużnika?
Bezpłatnie sprawdzisz na jakim etapie jest sprawa dłużnika w Krajowym Rejestrze Zadłużonych (krz.ms.gov.pl). Pod linkiem znajdziesz wyszukiwarkę, z której skorzystasz bez logowania.
Potrzebujesz numeru PESEL dłużnika, a jeśli prowadzi działalność gospodarczą, dodatkowo jego NIP-u i nazwy firmy oraz imię i nazwisko. Sprawdzisz tam, czy sąd ogłosił upadłość, na jakim etapie jest postępowanie i jaką kwotę zgłosił wierzyciel.
Co mam zrobić w pierwszym tygodniu po dowiedzeniu się o upadłości?
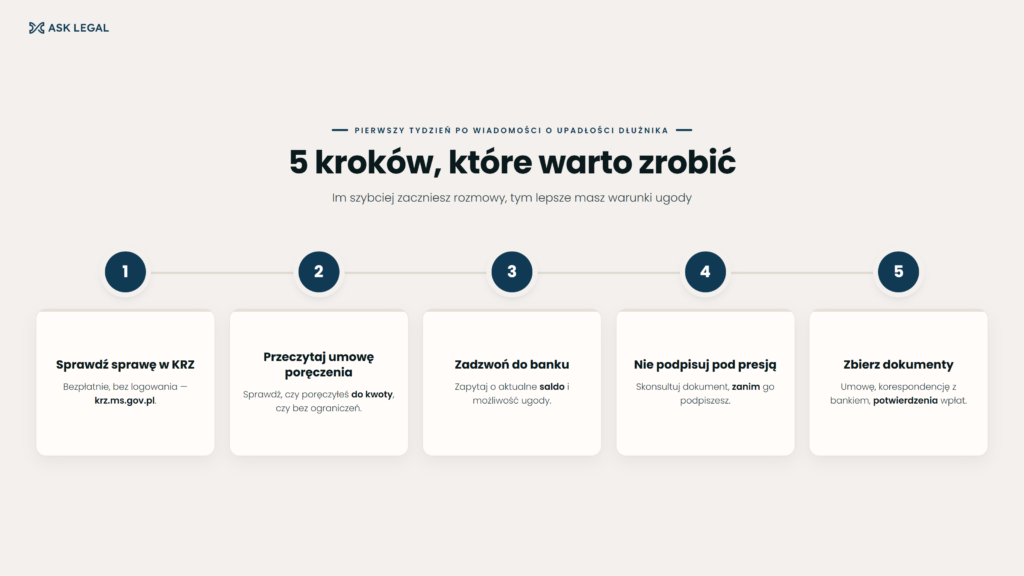
- Sprawdź sprawę dłużnika w KRZ (sposób wyżej).
- Przeczytaj swoją umowę poręczenia – sprawdź, czy poręczyłeś do konkretnej kwoty, czy bez ograniczeń (art. 878 § 1 KC).
- Zadzwoń do banku i zapytaj o aktualne saldo oraz możliwość ugody.
- Nie podpisuj niczego pod presją czasu – skonsultuj dokument, zanim go podpiszesz.
- Zbierz dokumenty: umowę poręczenia, korespondencję z bankiem, potwierdzenia wpłat.
Jakich błędów unikać?
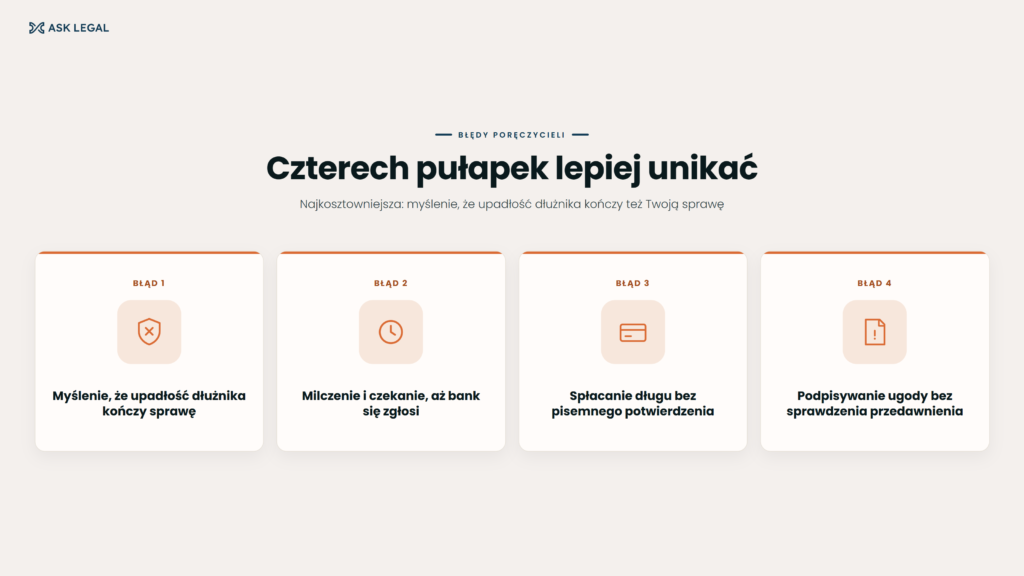
- Myślenia, że upadłość dłużnika kończy też Twoją sprawę – to najczęstszy i najkosztowniejszy błąd.
- Milczenia i czekania, aż bank się zgłosi – im szybciej zaczniesz rozmowy, tym lepsze warunki ugody.
- Spłacania długu bez pisemnego potwierdzenia – bez tego trudniej dochodzić regresu, a zgodnie z art. 885 KC musisz też niezwłocznie poinformować dłużnika o spłacie, inaczej możesz stracić prawo do zwrotu.
- Podpisywania nowej ugody bez sprawdzenia przedawnienia – roszczenia banków przedawniają się zwykle po 3 latach (art. 118 KC), a jako poręczyciel możesz się na to powołać (art. 883 § 1 KC).
Jak zabezpieczyć się, zanim znów komuś poręczę?
- Poręczaj tylko do konkretnej kwoty wpisanej w umowie, nigdy „bez ograniczeń” (art. 878 § 1 KC).
- Sprawdź historię finansową dłużnika przed podpisaniem – masz prawo wiedzieć, czym ryzykujesz.
- Ustal pisemnie, kto i kiedy Cię poinformuje, jeśli dłużnik przestanie spłacać.
- Rozważ pożyczkę rodzinną zamiast poręczenia – to mniejsze ryzyko niż wieloletnie zobowiązanie wobec banku.
Najczęściej zadawane pytania
Czy jestem wpisany w KRZ?
Nie – w rejestrze figuruje tylko dłużnik. Trafisz tam wyłącznie jako wierzyciel, jeśli spłaciłeś dług i zgłosiłeś regres do syndyka. Musisz wtedy zgłosić swoją wierzytelność w systemie KRZ w ramach tzw. roszczenia regresowego (zwrotnego).
Czy odzyskam pieniądze, jeśli spłacę dług za dłużnika?
Rzadko w pełni. Regres trzeba zgłosić syndykowi, a jeśli sąd umorzy dłużnikowi resztę długów, ta część regresu przepada razem z nimi.
Chcesz częściej widzieć treści BNBN w Google?Dodaj nas do ulubionych źródełIle czasu mam na działanie?
Roszczenia banków z umów kredytowych przedawniają się zwykle po 3 latach od dnia, gdy dług stał się wymagalny (art. 118 KC) – ale nie czekaj na ten termin. Im szybciej zaczniesz rozmowy, tym mniej narosną odsetki.
Kiedy warto skonsultować się z prawnikiem?
Gdy tylko dłużnik wspomni o upadłości albo gdy dostaniesz pierwsze wezwanie z banku – nie czekaj na zajęcie konta. Eksperci np. z ASK Legal mogą sprawdzić Twoją umowę poręczenia, ocenić przedawnienie i pomóc wynegocjować bezpieczną ugodę.
Ten materiał ma charakter wyłącznie informacyjny i edukacyjny. Nie zastępuje indywidualnej porady prawnej – decyzje dotyczące konkretnej sprawy warto podejmować po konsultacji z prawnikiem, który zna pełny stan faktyczny i treść dokumentów.
Źródła:
Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny (Dz.U. 1964 nr 16 poz. 93)